
A tartós gazdasági válság megnehezíti, hogy a vállalatok előteremtsék az üzleti beruházásokhoz szükséges forrásokat. Mennyire könnyű a mai környezetben kereskedőn keresztül finanszírozáshoz jutni, és kínálnak-e a kereskedők olyan további szolgáltatásokat, amelyek beruházásra ösztönzik az ügyfeleket?
Ruari McCallion utánajárt, mit sikerült elérni.
Amikor a „másodrendű jelzáloghitel” (sub-prime mortgage) kifejezés először elhangzott az Atlanti-óceán innenső partján, alig keltett figyelmet. Amikor pedig hallhatóvá vált a suttogás arról, hogy a bankok már nem bíznak egymás mérlegében és fizetőképességében, sokan – ha nem a legtöbben – úgy gondolták, hogy ez csupán a pénzügyi élet peremén zajló jelenség, talán egy kis hab, amelyet le kell fújni a banki sör tetejéről, mielőtt minden visszatér a megszokott körforgásba. Amikor azonban hagyták csődbe menni a nagy amerikai bankot, a Lehman Brotherst, világossá vált, hogy a helyzet meglehetősen súlyos. Az esztelen hitelezéstől a hitelszűkén át az összeomlás szélén tántorgó globális bankrendszerig nagyon rövid idő telt el, és a világ gazdaságai rendkívül gyorsan jutottak el a talán túlfűtött aktivitástól az 1930-as évek óta nem látott visszaesésig.
Még ma is együtt élünk a következményekkel, és valószínűleg a belátható jövőben is így lesz. Az évről évre jelentős növekedés helyett a gazdaságok alig-alig nőnek. Ez nem kis részben az üzleti beruházásokhoz elérhető hitelnek – pontosabban annak hiányának – tudható be. A régi mondás, miszerint „a pénz mozgatja a világot”, ritkán bizonyult ennyire igaznak. A finanszírozástól elzárt vállalkozások nem tudnak terjeszkedni, nem tudnak új munkatársakat felvenni, készletet növelni vagy hatékonyabb anyagmozgató rendszerekbe beruházni.
A tökéletlenség problémája
„2008 óta a finanszírozó intézmények tökéletes hitelminősítésű ügyfeleket keresnek” – mondta az Impact Handling, a Cat® targoncák egyesült királyságbeli kereskedője. „Minimális kockázatért maximális díjat számítanak fel. Még a potenciális kockázatot is elutasítják.” Ez nagyon nehéz helyzet, de szerencsére legalább néhány országban a Cat targoncakereskedők segíteni tudnak az ügyfeleknek eligazodni ebben az útvesztőben.
„Az Egyesült Királyságban ágazatunk nagyrészt tartós bérletre épül” – mondta az Impact. „Az ügyletek többségét finanszírozó intézmények – általában ágazatspecifikus lízingcégek – finanszírozzák.” Vagyis az ügyletek többségét éppen azok finanszírozzák, akik most nem hiteleznek. Ez eddig nem túl biztató. De hát vannak úgynevezett „captive”, azaz gyártókhoz vagy kereskedőkhöz kötött vagy azok tulajdonában álló finanszírozó cégek is, nem igaz?
„Egyes cégek állíthatják, hogy saját finanszírozó vállalatuk van, de szinte mindig kiderül, hogy mögöttük egy finanszírozó intézmény áll” – magyarázta az Impact Handling. Ez azt jelenti, hogy a finanszírozási döntések végső soron nem a kereskedők kezében vannak – ugyanabban a helyzetben vannak, mint a túlnyomó többség. Régóta hűséges ügyfelek tapasztalják, hogy elutasítják őket, amikor finanszírozásra lenne szükségük flottájuk bővítéséhez, cseréjéhez vagy akár csak átszervezéséhez és átalakításához. Az Impact azonban más helyzetben van, és hajlandó is, képes is segíteni.
„A berendezéseink teljes egészében a saját tulajdonunkban vannak. A targoncák, amelyeket kiadunk, a mieink” – mondta az Impact. Az ügyfelek flottájának biztosításakor nincs kiszolgáltatva egyetlen finanszírozó intézménynek vagy banknak sem. „Természetesen ellenőrizzük ügyfeleink hitelképességét, de megértőbbek tudunk lenni, és rugalmasan reagálhatunk a változó igényekre és elvárásokra.” Az Impact Handling egy példát is hozott arra, hogyan működik ez a gyakorlatban.
Mozgó célpont
„Az ágazatban a tartós bérleti flották szokásos futamideje öt év. Régen négy és fél év után felkereste az ember az ügyfelet, és megújította a flottát a következő időszakra” – magyarázta. „Ma az ügyfelek nem tudják, hol lesznek öt év múlva.” Vagy akár rövidebb idő múlva. „Ez mozgó célpont. A mi szerződésünk szépsége – mivel a targoncák a saját tulajdonunkban vannak –, hogy rugalmasan változtathatunk. A futamidő közepén is módosíthatjuk a flotta összetételét. A bankok által finanszírozott szolgáltatóknak le kell zárniuk a meglévő konstrukciót, és újat kell indítaniuk – az ügyfelek számára pedig az a gond, hogy esetleg nem tudnak kiszállni és újratervezni.” Az, hogy az Impact ilyen rugalmasságot tud nyújtani, komoly előny.
Szigorúbb feltételek
„Azt tapasztaljuk, hogy az ügyfelek megkeresnek minket, és ez értékesítési érvelésünk fontos része” – mondta az Impact. „Kifejezetten tudatjuk ügyfeleinkkel, hogyan finanszírozzuk szerződéseinket. Olyan rugalmasságot ad nekik, amely általában nem érhető el.” A szerződési feltételek kissé szigorúbbak, ami csak észszerű – alig van olyan vállalkozás, amelynek sikerült elkerülnie a behajthatatlan követeléseket, amikor ügyfelek mentek tönkre. Az Impact, mint minden szervezet, csak hitelképes vállalatokkal kíván üzletet kötni – ha pedig azok, akkor meg tudja adni nekik a szükséges rugalmasságot és szolgáltatási elkötelezettséget.
Hollandiában a Crepa előnyös helyzetben van. „Egyáltalán nem tapasztalunk nehézséget a finanszírozás előteremtésében” – mondta Tom Broeder, a Crepa BV regionális vezetője. „Egy nagyobb szervezet része vagyunk, anyavállalatunk tőkeerős és pénzügyileg egészséges. A finanszírozáshoz általában nincs szükségünk bankra, de ha mégis, kedvező feltételekkel tudunk megállapodni.”
Flottakezelése az Impactéhoz hasonlóan épül fel: lényegében a Crepa marad a targoncák tulajdonosa, és bérleti szerződés keretében adja ki őket az üzemeltetőknek. Természetesen ellenőrzi ügyfelei hitelképességét, és megengedheti magának, hogy válogasson, mivel a jó minőségű finanszírozási konstrukciók iránt meglehetősen nagy a kereslet.
„Az ügyfeleink elemzése az elmúlt években valószínűleg szigorúbb lett, de sok információ elavult. A Dun & Bradstreet adatai például 2011-esek” – mondta Broeder. „A jelenlegi helyzetben a vállalatok néhány hónap alatt bajba kerülhetnek, így a hagyományos céginformációs források nem elegendőek.” Hogyan kerüli el tehát a Crepa, hogy kellemetlen meglepetés érje?
„Száz százalékig soha nem lehet biztos az ember” – mondta –, „de ha látja, hogy az ügyfél talán kissé gyenge, viszont egy nagyobb vállalathoz kapcsolódik, akkor több biztosíték kérhető. Vagy aláírhatnak együtt, és a nagyobb szervezet kezesként léphet fel.” A Crepa rendszeresen épít kapcsolatokat nagyobb, jól megalapozott vállalkozásokkal – például a Tata Steeltől a SABIC-on át a KLM-ig. Mivel maga is jól finanszírozott, természetesen új potenciális ügyfelek is megkeresik. A jelenlegi helyzetben a Crepa megengedheti magának az óvatosságot.
A kockázat megosztása
„Kockázati kitettségünk egészségesen megoszlik, és alaposan meggondoljuk, mielőtt új ügyfeleket vállalunk. Nem akarunk nagy kockázatot vállalni” – mondta Broeder. És bár ez lehetőség lehetne üzlete bővítésére és arra, hogy az ügyfeleket flottájuk bővítésére ösztönözze, a Crepa szívesen lemond erről a lehetőségről. „Sőt, arra biztatjuk ügyfeleinket, hogy a lehető legkevesebb gépet használják! Furcsán hangzik, de igyekszünk a folyamatokra összpontosítani, és az ügyfeleink igényeihez »megfelelő méretűre« szabni a flottát. Ezt jól fogadják: látják, hogy pénzt próbálunk megtakarítani nekik.” A flottaüzemeltetők nehéz időket élnek. A legjobb, amit tehetnek, hogy felveszik a kapcsolatot a Cat® anyagmozgató gépek kereskedőivel, és megtudják, hogyan tudnak azok alkalmazkodni az igényeikhez és kielégíteni azokat.
Ruari McCallion
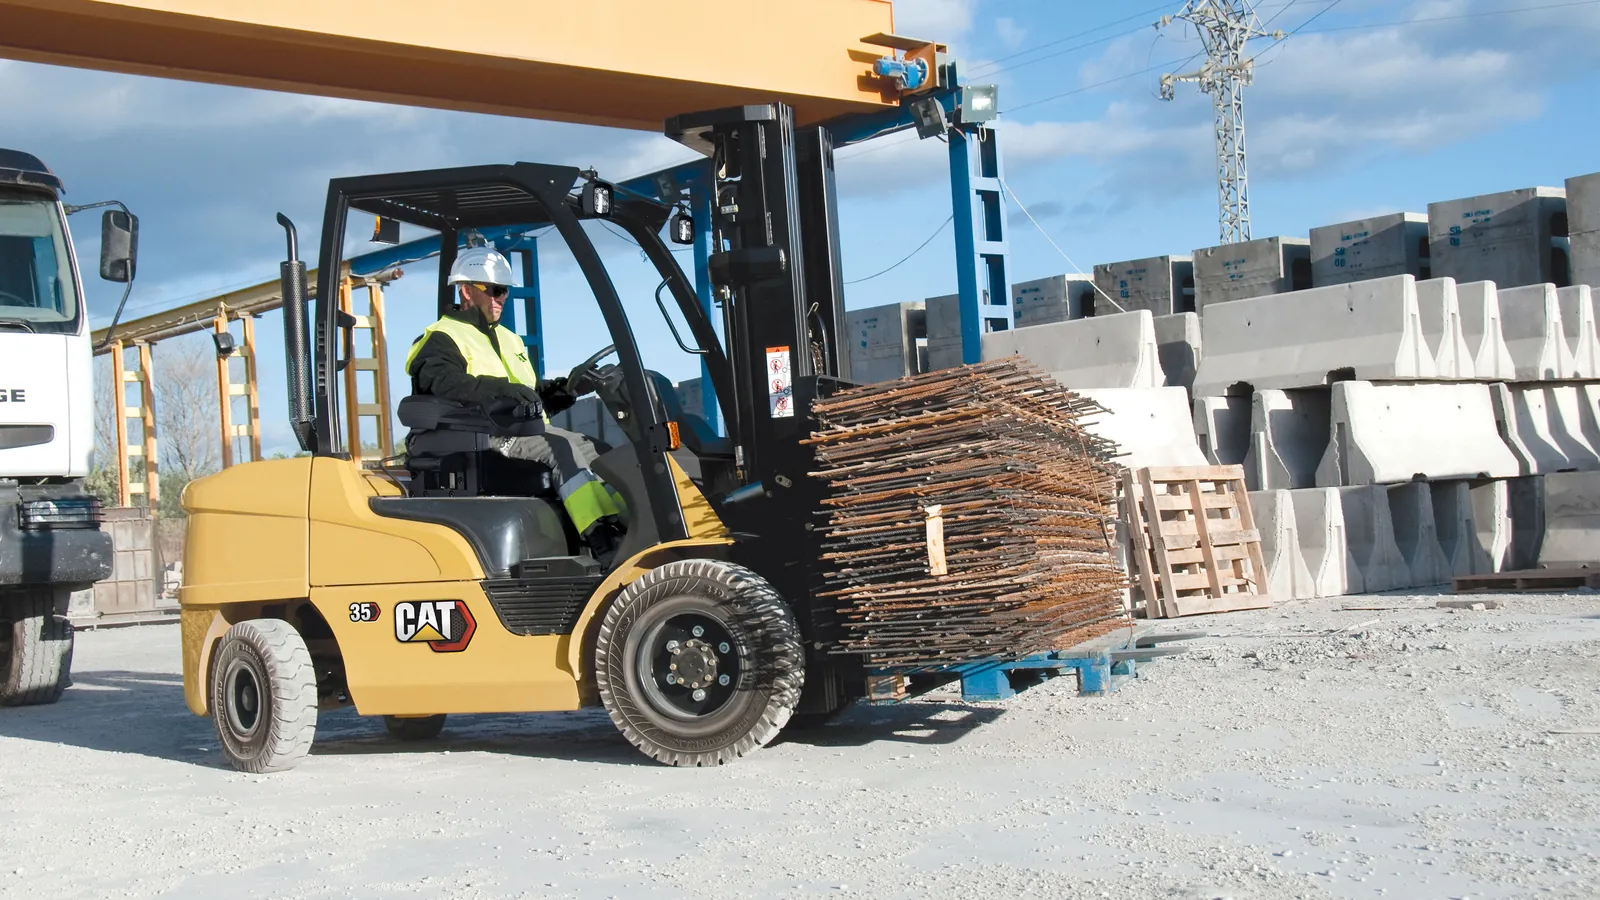
- A Cat® kereskedők igyekeznek megtalálni a módját, hogy ügyfeleik hozzájussanak a szükséges gépekhez.
- Az Impact Handling az ügyfeleinek szállított összes targonca tulajdonosa, így nincs kiszolgáltatva finanszírozó intézményeknek vagy bankoknak.
- Tom Broeder, a Crepa értékesítési vezetője
Látogasson el az eurekapub.eu oldalra (angolul)